66/2005. (IV. 13.) Korm. rendelet
az Európai Közösséget létrehozó Szerződés 87. cikkének (1) bekezdése szerinti állami támogatásokkal kapcsolatos eljárásról és a regionális támogatási térképről szóló 85/2004. (IV. 19.) Korm. rendelet módosításáról
2005.04.18.
„3. Be nem jelentett támogatás: azon támogatási program vagy egyedi támogatás, amelyre az e rendelet 7. §-a szerinti bejelentési kötelezettség vonatkozik, de a támogatást nyújtó szerv e kötelezettségének nem tett eleget, és a támogatási program hatályba lépett, illetve az egyedi támogatásról döntés született.” „20. Referenciaráta: a Bizottság által a végrehajtási rendeletben foglaltak alapján megállapított, így különösen a támogatástartalom kiszámításához használt ráta, amelyről az Európai Közösségek Hivatalos Lapjában való közzétételt követően a pénzügyminiszter tájékoztatót ad ki.”
„33. Multiszektorális keretszabály: a nagyberuházási projektekhez nyújtott regionális támogatásokra vonatkozó multiszektorális keretszabályról szóló bizottsági közlemény (2002/C 70/04).
6/A. § Regionális beruházási támogatások esetén ugyanazon projekt tekintetében különböző jogcímen és különböző forrásokból igényelt támogatásoknál az elszámolható költségek körét vagy a beruházás bekerülési értékébe tartozó tételek vagy a létrehozott új munkahelyek személyi jellegű ráfordításai képezik.” 7. § „(1) Minden támogatási tervezetet – a (4) bekezdésben foglaltak kivételével – előzetesen be kell jelenteni a pénzügyminiszternek. (2) Az előzetes bejelentés
a) csoportmentességi rendeletek, illetve a csekély összegű támogatásokra vonatkozó bizottsági rendelet hatálya alá tartozó támogatási tervezetek, valamint pályázati felhívások esetében a támogatási tervezet egy példányából,
b) minden egyéb esetben a végrehajtási rendelet szerinti formanyomtatványok kitöltött példányából és a támogatási tervezet egy példányából
(3) A támogatást nyújtó szerv az előzetes bejelentést elektronikus formában is megküldi a pénzügyminiszternek a tvi@pm.gov.hu címre.
(4) A létező támogatási programból – a 16. § alá tartozó támogatások és a pályázati felhívások kivételével – nyújtott támogatást nem kell előzetesen bejelenteni.” A csekély összegű támogatásokkal,
valamint a csoportmentességi rendeletek
hatálya alá tartozó támogatási tervezetekkel
kapcsolatos eljárás”
„(3) A csekély összegű, valamint a csoportmentességi rendeletek hatálya alá tartozó támogatásokkal kapcsolatos, a vonatkozó rendeletekben előírt speciális nyilvántartási és adatszolgáltatási kötelezettségről a támogatást nyújtó szerv gondoskodik. A csekély összegű támogatások esetén a támogatásokat nyújtó szerv gondoskodik a vonatkozó rendeletben előírt támogatáshalmozódási szabályok betartásáról.”
A Bizottság részére történő speciális
tájékoztatási és bejelentési kötelezettség
hatálya alá tartozó létező támogatási programokból nyújtott támogatások”
16. § „(1) Létező támogatási programból – a csekély összegű támogatások kivételével – előzetesen be kell jelenteni a pénzügyminiszter részére a (3) és (4) bekezdés hatálya alá tartozó támogatásokat. (2) A (3) bekezdésben meghatározott támogatások esetében a pénzügyminiszter eljárására a 17–22. § rendelkezései irányadók. (3) A pénzügyminiszter – jóváhagyás céljából – a Bizottság részére bejelenti
b) az egy vállalkozásnak egy projekthez adott egy millió eurónak megfelelő forintösszeget meghaladó képzési célú támogatást;
c) a kis- és középvállalkozásoknak nyújtott támogatások esetén azon egyedi támogatásokat, amelyekre az alábbi feltételek valamelyike teljesül:
1. a projekt elszámolható költségeinek köre legalább 25 millió eurónak megfelelő forintösszeg, és a támogatási intenzitás a 30. § szerinti támogatási intenzitás 50%-a feletti, vagy 2. a támogatás több mint 15 millió eurónak megfelelő forintösszeg;
d) az Európai Közösséget létrehozó Szerződés 87. és 88. cikkének a foglalkoztatásra nyújtott állami támogatásokra való alkalmazásáról szóló 2204/2002/EK bizottsági rendelet 9. cikkében felsorolt esetekben nyújtott támogatást; e) azokat a nagyberuházáshoz nyújtott támogatásokat, amelyekre nagyobb összegű támogatást nyújtanának, mint amennyit a multiszektorális keretszabály 21. pontjában meghatározott számítási módszer szerint egy olyan beruházás kaphatna, amelynek elszámolható költsége 100 millió eurónak megfelelő forintösszeg;
f) bármely más támogatást, amely esetében a közösségi jog a Bizottság részére történő bejelentési kötelezettségről rendelkezik.
(4) A pénzügyminiszter a vonatkozó közösségi szabály rendelkezései alapján tájékoztatja a Bizottságot
c) a (3) bekezdés e) pontja alá nem tartozó nagyberuházásokról a támogatási szerződés megkötését, illetve a támogatásról rendelkező államigazgatási határozat elfogadását követő harminc napon belül, a multiszektorális keretszabálynak a támogatást nyújtó által kitöltött „A” melléklet megküldésével; d) bármely más támogatásról, amely esetében a közösségi jog a Bizottság részére történő tájékoztatási kötelezettségről rendelkezik.”
„(2) Ha a pénzügyminiszter megállapítja, hogy a pályázati felhívás tervezete nem felel meg az alapjául szolgáló jogszabály feltételeinek, a pályázati felhívás tervezetének kézhezvételétől számított húsz napon belül felhívja a támogatást nyújtó szervet annak módosítására.”
28. § „(1) Az éves jelentési kötelezettség teljesítéséhez a 9. § (1) bekezdése szerint felelős támogatást nyújtó szerv az előző évben nyújtott támogatásokról minden év április 30-ig beszámolót készít a pénzügyminiszter által megadott elektronikus formában a pénzügyminiszter számára a végrehajtási rendeletben, valamint a csoportmentességi rendeletek hatálya alá tartozó támogatások esetében a csoportmentességi rendeletek mellékletében meghatározott adattartalommal. (2) A 9. § (1) bekezdése szerint felelős támogatást nyújtó szerv az előző évben nyújtott csekély összegű támogatásokról minden év április 30-ig beszámolót készít a pénzügyminiszter által megadott elektronikus formában a pénzügyminiszter számára az e rendelet 3. mellékletében meghatározott adattartalommal.” 29. § „A központi költségvetésből, illetve az elkülönített állami pénzalapokból nyújtott támogatás esetében a pénzügyminiszter előzetes véleményét, illetve állásfoglalását, azok kiadását követő nyolc napon belül megküldi a Magyar Államkincstárnak.” „(3) Az (1) bekezdésben meghatározott támogatási intenzitások a multiszektorális keretszabály hatálya alá tartozó támogatások esetében a keretszabályban leírtaknak megfelelően csökkennek.” „(3) E rendeletben megjelenő euróban meghatározott összegek forintra való átszámolásakor a támogatási döntés napját megelőző hónap utolsó napján érvényes Magyar Nemzeti Bank által közzétett két tizedesjegy pontossággal meghatározott deviza középárfolyam alkalmazandó.”
13. § (1) Ez a rendelet – a (2) bekezdésben foglalt kivétellel – a kihirdetését követő 5. napon lép hatályba.
Gyurcsány Ferenc s. k.,
miniszterelnök
1. melléklet a 66/2005. (IV. 13.) Korm. rendelethez
Az egyes támogatási kategóriák
AAB. Alkalmazott (ipari) kutatás
AAC. Kísérleti (prekompetitív) fejlesztés
AB. Környezetvédelem (beleértve természetvédelem, energiatakarékosság)
ABC. Környezeti károk helyreállítása
AC. Kis- és középvállalkozások
ACC. Kiállításokon való részvétel
ACD. Kockázati tőkebefektetés
ADC. Megváltozott munkaképességű munkavállalók foglalkoztatáshoz – termelékenység-kiesést ellensúlyozandó – bértámogatás
ADD. Megváltozott munkaképességű munkavállalókat foglalkoztató gazdálkodó szervezetek beruházási és működési költségeinek támogatása (pl. 2204/2002 EK rendelet 6. cikk) AF. Megmentés és szerkezetátalakítás
BA. A. pont alá nem sorolható beruházási cél
BAA. Munkahelyteremtő beruházási cél
BAB. Egyéb beruházási cél
BB. Regionális hátrány csökkentése érdekében nyújtott, időben korlátozott, mértékében csökkenő működési támogatás
CFA. Vasúti, közúti és belvízi közlekedés és szállítás
CFB. Légi közlekedés és szállítás
CFC. Tengeri közlekedés és szállítás
D. Csekély összegű támogatás
E. Az Európai Közösséget létrehozó Szerződés 87. cikke (2) bekezdésének a) pontja alapján: magánszemély fogyasztónak nyújtott szociális jellegű támogatás
F. Az Európai Közösséget létrehozó Szerződés 87. cikke (2) bekezdésének b) pontja alapján: természeti csapás és egyéb rendkívüli események kompenzálása
G. Az Európai Közösséget létrehozó Szerződés 87. cikke (3) bekezdésének e) pontja alapján történő mentesítés
H. Az Európai Közösséget létrehozó Szerződés 88. cikke (2) bekezdésének 3. albekezdése alapján történő rendkívüli mentesítés
2. melléklet a 66/2005. (IV. 13.) Korm. rendelethez
Útmutató a támogatástartalom számításához
Az alábbiakban a leggyakoribb támogatási formák fogalma és támogatástartalmának számítása kerül bemutatásra, számítási példákon keresztül. Az alábbiaktól eltérő képletek alkalmazása is elfogadható, amennyiben azt a támogatásnyújtó a TVI-vel egyezteti és a TVI jóváhagyja.
A) Vissza nem térítendő támogatás
Fogalom: a kedvezményezett olyan direkt pénztranszferben részesül, amelyet nem terhel visszafizetési kötelezettség.
Támogatástartalom: a kapott támogatás teljes összegének jelenértéke,
|
Q1 |
– a több részletben folyósított támogatás első évi részösszege (az 1. év a támogatás megítélésének éve) |
|
Q2 |
– a több részletben folyósított támogatás második évi részösszege |
|
Q3 |
– a több részletben folyósított támogatás harmadik évi részösszege |
|
(...) |
|
|
Qn |
– a több részletben folyósított támogatás n. évi részösszege |
|
i |
– referencia ráta |
Példa a támogatástartalom számítására:
Egy vállalkozás 200 millió Ft vissza nem térítendő támogatást kap az alábbi ütemezésben: a támogatásról szóló döntés évében 100 millió Ft, következő évben 100 millió Ft.
referencia ráta = i = 15%
A fenti konstrukció támogatástartalma 187 millió Ft.
B) Kedvezményes kamatú és kamatmentes hitel/kölcsön
Fogalom: a kedvezményezett a piaci kamatnál kedvezőbb feltételekkel (alacsonyabb kamatláb mellett) kap hitelt.
Támogatástartalom: a kedvezményes kamattal ténylegesen megfizetendő kamatelemek jelenértékeinek összege levonva a piaci kamatlábbal számított elvi kamatelemek jelenértékeinek összegéből. A konkrét számítás az alábbi képlettel történhet:
|
Q |
– hitel összege |
|
i |
– referencia ráta, r = 1/(1+i) |
|
i’ |
– kedvezményes kamatláb (kamatmentes hitel esetén értéke nulla) |
|
P |
– támogatás visszafizetésének időtartama, beleértve a türelmi időt is (év) |
|
F |
– türelmi idő években (amíg nem kezdődik meg a hitel törlesztése) |
E konstrukció támogatástartalma 24,95 millió Ft.
Fogalom: a támogatást nyújtó kötelezettségvállalása arra, hogy a kedvezményezett általi nem teljesítés esetén a felvett hitelt/kölcsönt kamataival együtt visszafizeti.
Támogatástartalom: a kezességvállalás eredményeképpen a kedvezményezett a piaci kamatlábnál alacsonyabb kamatláb mellett jut hitelhez, ezenkívül a támogatást nyújtó a piaci kezességvállalási díjnál alacsonyabb díjat is kiköthet. A kezességvállalással fedezett hitel kamatlába és a referencia ráta közötti különbség, szorozva a hitelösszeggel, jelenértékre számítva, illetve a kezességvállalásért feltételesen fizetendő piaci (számított) díj és a ténylegesen fizetendő díj különbsége jelenértékének összege. (A kamatláb-különbözet miatti támogatás és a díjkülönbözet összege.)
A támogatástartalomnak a számítása az alábbi képlet szerint történik:
|
Qn |
– a kezességvállalással lefedett hitelösszeg az n-edik év elején – referencia ráta, r=l/(1+i) |
|
i’ |
– a kezességvállalás miatti kedvezményes kamatláb |
|
P |
– támogatás visszafizetésének időtartama, beleértve a türelmi időt is (év) |
|
F |
– türelmi idő években (amíg nem kezdődik meg a hitel törlesztése) |
|
PD |
– (számított) százalékos piaci kezességvállalási díj |
|
GD |
– tényleges százalékos (kezességvállalási szerződés szerinti) garanciadíj |
|
PR1 |
– a kezességvállalásért az első évben fizetendő piaci (számított) díj |
|
PR1’ |
– a kezességvállalásért az első évben ténylegesen fizetendő díj |
|
PRn |
– a kezességvállalásért az n. évben fizetendő piaci (számított) díj |
|
PRn’ |
– a kezességvállalásért az n. évben ténylegesen fizetendő díj |
|
TT |
– kamatláb-különbözet miatti támogatás + díjkülönbözetből adódó támogatástartalom |
Amennyiben a kezességvállalással fedezett hitel kamatlába meghaladja a referencia rátát, akkor a kamatláb-különbözet miatti támogatástartalom összege nullának tekintendő, és csak a kezességvállalásért feltételesen fizetendő piaci (számított) díj, illetve a ténylegesen fizetendő díj különbségének számítása szükséges.
A díjkülönbözet kiszámításánál a kezességvállalás által lefedett töredékéveket a garantált töredékidőszak hosszának a teljes évhez viszonyított arányában kell figyelembe venni.
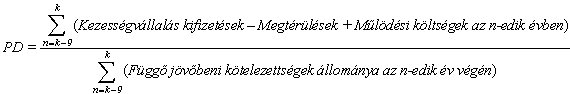
A százalékban kifejezett piaci (számított) kezességvállalási díj (PD) megállapítása főszabályként (I) az alábbiak szerint történik:
I) Az utolsó 10 teljes auditált beszámolóval lezárt évre meg kell határozni a kezességvállaló szervezet átlagos veszteségét és átlagos kötelezettség-állományt. Amennyiben a kezességet nyújtó szervezet nem rendelkezik minimum tíz évre vonatkozóan ilyen adatokkal, akkor a rendelkezésre álló időszak, de minimum öt év adatait kell figyelembe venni. Az öt év elérése után minden évben hosszabbodik a figyelembe vett időszak a 10. év eléréséig.
Példa a piaci kezességvállalási díj kiszámítására:
|
|
Megnevezés |
Egység |
1997 |
1998 |
1999 |
2000 |
2001 |
Átlag |
|
1 |
Függő jövőbeni kötelezettségek |
mFt |
30 000 |
40 000 |
50 000 |
80 000 |
100 000 |
60 000 |
|
2 |
Tárgyévi beváltás |
mFt |
550 |
650 |
1850 |
2550 |
3600 |
1840 |
|
3 |
Megtérülések |
mFt |
50 |
350 |
350 |
550 |
1100 |
480 |
|
4 |
Veszteség (2–3) |
mFt |
500 |
500 |
700 |
2000 |
2500 |
1240 |
|
5 |
Működési költségek |
mFt |
350 |
450 |
500 |
700 |
800 |
560 |
|
6 |
Veszteség + Működési költségek (4+5) |
mFt |
850 |
950 |
1200 |
2700 |
3300 |
1800 |
|
|
|
|
|
|
|
|
|
|
|
7 |
Piaci díj (6/1) |
% |
|
|
|
|
|
3 % |
|
A függő jövőbeni kötelezettségek állománya (1): |
a garantált hitelállomány. |
|
|
|
|
Kezességvállalási kifizetések (2): |
a tárgyévben beváltott kezességek összege. |
|
|
|
|
Megtérülések (3): |
a beváltott (nem csak a tárgyévben beváltott) kezességből a tárgyévben behajtás és követelésértékesítés során befolyt összeg. |
|
|
|
|
Működési költségek (5): |
pénzügyi vállalkozás esetén 2001-től az eredménykimutatás 8., 9. és 10. sorának összege, 2000-ig a 11. „Pénzügyi és befektetési szolgáltatás költségei” sor. |
A fenti számítás általános képlet formájában:
ahol k az utolsó auditált beszámolóval lezárt év.
II) Amennyiben a kezességvállalást nyújtó szervezet esetében a fenti számítási metódus nem követhető, a kezességvállalási díjból adódó támogatástartalom-rész: a fizetett kezességvállalási díj jelenértékének és a hitelt érdemlően bizonyított piaci kezességvállalási díj jelenértékének különbsége.
Példák a támogatástartalom számítására:
Egy vállalkozás 200 millió Ft hitelt vesz fel állami garanciával, így a bank kedvezőbb, 12% kamatlábbal nyújtja a hitelt. A hitelt türelmi idő nélkül kell törlesztenie 2 év alatt, egyenlő részletekben. A kezességvállalásért a vállalkozás a piaci, 2 millió forintos díj helyett egyszeri alkalommal 1 millió Ft-ot fizet.
|
Q |
= 200 |
|
i |
= 0,15, r = l/(1 + 0,15) = 0,87 |
|
i’ |
= 0,12 |
|
P |
= 2 |
|
F |
= 0 |
|
PR |
= 2 |
|
PR’ |
= 1 |
TT=[200(1–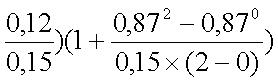 ] + (2–1) = [200 × 0,2 ×(1+
 )]+(2–1) = 8,5
A fenti konstrukció támogatástartalma 8,5 millió Ft.
Egy vállalkozás 200 millió Ft hitelt vesz fel 2 éves futamidő mellett állami garanciával. A hitel kamatlába 16%, a referencia ráta 15%. A kezességvállalásért a vállalkozás a piaci, évi 1 millió forintos díj helyett évente 0,5 millió Ft-ot fizet.
|
i |
= 0,15, r = l/(1+0,15) = 0,87 |
|
PR1 |
= 1 |
|
PR1’ |
= 0,5 |
|
PR2 |
= 1 |
|
PR2’ |
= 0,5 |
Jelen esetben a kamatkülönbözet miatti támogatástartalom nullának tekintendő, mivel a hitel kamatlába meghaladja a referencia rátát. Ezért a támogatástartalom meghatározásakor csak a vállalkozás által a kezességvállalásért ténylegesen fizetendő díj és a piaci (számított) díj eltéréséből adódó összeget kell kiszámolni.
TT = (1–0,5) + ( ) = 0,5 + 0,435 = 0,935
Ezen konstrukció támogatástartalma 935 ezer Ft.
Egy vállalkozás 100 millió Ft-os hitelt vesz fel 75%-os (fokozatosan csökkenő) kezességvállalással 3 éves futamidőre, július 1-jei kezdettel. A hitelkamat piaci. A díjfizetés évenként történik. A tényleges díjmérték évi 1%. A piaci díjmértéke évi 3%. A referencia ráta 11%. A támogatástartalom tehát ez esetben sem tartalmaz kamatkülönbözeti részt, csak a kezességvállalási díj kedvezményes.
A kalkuláció menete a következő:
TT = 0,5 × 75 × (0,03 – 0,01) + 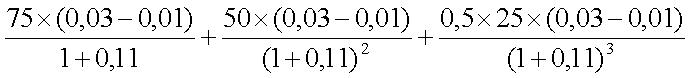 = 3,096
A kedvezményes garanciadíjból adódó támogatástartalom a fenti példában 3,096 millió Ft.
Fogalom: a kedvezményezett által fizetendő kamat egészének vagy egy részének átvállalása.
Támogatástartalom: az átvállalt kamatösszeg jelenértéke. A támogatástartalom számítása a vissza nem térítendő támogatás analógiájára történik,
|
Q1 |
– az első évben nyújtott kamattámogatás |
|
Q2 |
– a második évben nyújtott kamattámogatás |
|
Q3 |
– a harmadik évben nyújtott kamattámogatás |
|
(...) |
|
|
Qn |
– az n. évben nyújtott kamattámogatás |
|
i |
– referencia ráta |
TT = Q1 +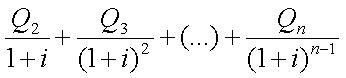
Példa a támogatástartalom számítására:
Egy vállalkozás 200 millió Ft hitelt vesz fel. A fizetendő kamatból 10 százalékpontot az állam vállal át. A hitelt türelmi idő nélkül kell törlesztenie 2 év alatt, egyenlő részletekben.
|
Q1 |
= 200 × 0,1=20 |
|
Q2 |
= (200–100) × 0,1=10 |
|
i |
= 15% |
TT = 20 +  = 20 + 8,7 = 28,7
E konstrukció támogatástartalma 28,7 millió Ft.
Fogalom: a kedvezményezettnek a törvényben meghatározott általánosan érvényes adónál kevesebb adót kell fizetnie az adó alapjának, illetve az adó mértékének csökkentése vagy elengedése miatt.
Támogatástartalom: az adókedvezmény támogatástartalmának kiszámítása a vissza nem térítendő támogatáshoz hasonlóan történik. A számítás során a kapott támogatás vagyis az adókedvezmény teljes összegének jelenértékét kell kiszámítani.
Fogalom: a kedvezményezett vállalkozásnak tőkejuttatást biztosít az államháztartás alrendszeréhez tartozó szerv, annak ellenére, hogy a juttatást a piaci magánbefektető elvével nem lehet alátámasztani.
Támogatástartalom: amennyiben a piaci magánbefektető elvének érvényesülése esetén nem került volna sor támogatás nyújtására, akkor a támogatástartalmat a következőképpen kell számítani. A tőkejuttatás megfelelően diszkontált értékéből (beleszámítva a nyújtott tőkét és a tőkejuttatással kapcsolatban felmerült költségeket) le kell vonni a tőkejuttatással megszerzett befektetés diszkontált értékét. A befektetés értékénél közvetlenül a befektetésből származó, a jövőben elvárt eredményeket (veszteséget vagy nyereséget) kell figyelembe venni, amelyeket a várható kockázattal kell módosítani. A befektetés költségeinek, illetve eredményének diszkontálása a vissza nem térítendő támogatáshoz hasonlóan történik, majd a diszkontálással kapott két értéket kell kivonni egymásból.
|
T1 |
– az első évben nyújtott tőkejuttatás részösszege (az 1. év a támogatás megítélésének éve) |
|
T2 |
– a második évben nyújtott tőkejuttatás részösszege |
|
Tn |
– az n. évben nyújtott tőkejuttatás részösszege |
|
K1 |
– az első évben a tőkejuttatással közvetlen kapcsolatban felmerülő egyéb költségek |
|
Kn |
– az n. évben a tőkejuttatással közvetlen kapcsolatban felmerülő egyéb költségek |
|
E1 |
– a támogatott vállalkozás tőkejuttatásból származó, kockázattal módosított első évi eredménye |
|
E2 |
– a támogatott vállalkozás tőkejuttatásból származó, kockázattal módosított második évi eredménye |
|
En |
– a támogatott vállalkozás tőkejuttatásból származó, kockázattal módosított n. évi eredménye |
|
i |
– referencia ráta |
Példa a támogatástartalom számítására:
Egy vállalkozás az első évben 100 millió Ft, majd a második évben 50 millió Ft tőkejuttatásban részesül. A támogatást nyújtónak a tőkejuttatás miatt az első évben további 2 millió Ft közvetlen kiadása merül fel. A beruházás eredményeként az első évben 12 millió Ft veszteség, a második évben 5 millió veszteség, a harmadik és negyedik évben 10–10 millió Ft nyereség keletkezik.
referencia ráta = i = 12%
|
T1 |
= 100 |
|
T2 |
= 50 |
|
K1 |
= 2 |
|
E1 |
= –12 |
|
E2 |
= –5 |
|
E3 |
= 10 |
|
E4 |
= 10 |
TT = [102+44,64]–[(–12)+(–4,46)+(7,97)+(7,12)]
TT = [146,64]–[–1,37]=148,01
A fenti konstrukció támogatástartalma 148,01 millió Ft.
G) Egyéb, nem pénzbeli juttatás
Fogalom: a kedvezményezett a piaci árnál alacsonyabb áron és/vagy kedvezőbb feltételekkel jut valamely ingó vagy ingatlan vagyontárgyhoz, illetve szolgáltatáshoz.
Támogatástartalom: a piaci ár és a fizetett ár különbözetének jelen értéke.
Példa a támogatástartalom számítására:
Egy vállalkozás ingyen jut egy olyan építési telekhez, melynek piaci értéke 100 millió Ft.
E konstrukció támogatástartalma 100 millió Ft.
3. melléklet a 66/2005. (IV. 13.) Korm. rendelethez
|
A támogatási program elnevezése |
|
|
A támogatási programról kiadott TVI előzetes vélemény/állásfoglalás száma |
|
|
Pályázati felhívás elnevezése |
|
|
Pályázati felhívásról kiadott TVI szám |
|
|
Támogatást nyújtó elnevezése |
|
|
Elsődleges cél (aláhúzandó) |
A következők közül a csekély összegű támogatási jogcím által elérni kívánt legfontosabb cél:
Horizontális célok
A nemzeti örökség megőrzése, kultúra
Természeti katasztrófák kárelhárítása
Kutatás-fejlesztés
Környezetvédelem és energiatakarékosság
Kockázati tőkebefektetés
Kereskedelem
Foglalkoztatás
Képzés
Kis- és középvállalkozások
Megmentési, szerkezetátalakítási és bezárási célok
Ágazati célok
Regionális beruházási cél (a máshova be nem sorolható támogatások) |
|
Régió (megye, egyéb területi lehatárolás stb.) elnevezése |
Csak amennyiben a támogatás címzettje egy vagy több régió, de nem az egész ország. Egyes megyékben, régiókban, kistérségekben vagy vállalkozási övezetekben nyújtott támogatások esetén. A regionálisan vagy megyei szinten meghirdetett pályázatok esetén a megítélő szerv területi elhelyezkedése a mérvadó. |
|
A támogatási forma leírása |
Általában: vissza nem térítendő támogatás, kamattámogatás, kamatmentes hitel. Bonyolultabb támogatási formáknál (pl: kedvezményes hitel) a jellemző (átlagos) futamidő, türelmi idő és kamatláb ismertetése szükséges a „megjegyzések” rovatban.
A különböző támogatási formákat külön soron kell megjeleníteni! |
|
Évek számoszlopai |
Minden évre vonatkozóan két oszlop szerepeltetése szükséges:
1. Az adott évben megítélt támogatások összege. Beleértendő a következő évek forrásainak terhére vállalt determinációk összege. Amennyiben ez az adat nem hozzáférhető, akkor a költségvetési keretösszeg is elfogadható. Kockázati tőke befektetések esetében az adott évben vállalt befektetések összege.
2. Az adott évben ténylegesen folyósított támogatások összege.
Egy pályázati felhíváson belül külön sorokon kell szerepelnie az egyes támogatási formák összegének. (Pl. vissza nem térítendő támogatás és kedvezményes hitel). Az adatokat forintban kell megadni, devizaalapú támogatások esetén a támogatási időszak megfelelő árfolyamainak figyelembevételével. |
|
Megjegyzések |
Kamatmentes hitelnél kondíciók stb. |

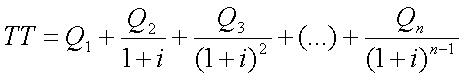
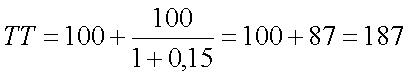
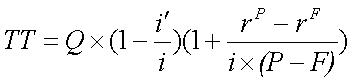
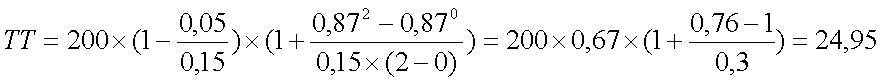
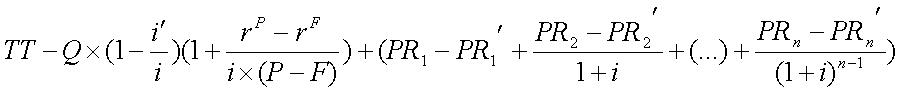
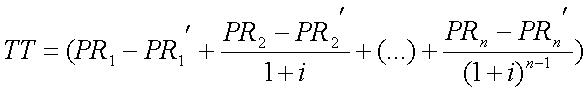
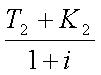 ) – (…) + (
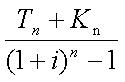 )] – [E1 + (
 ) + (…) + (
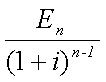 )]
 )] – [(–12) + (
 ) + (
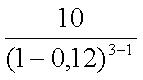 ) + (
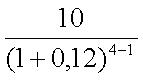 )]
