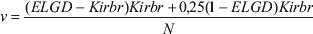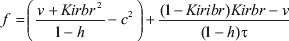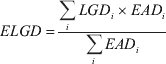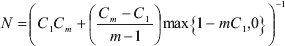82/2008. (IV. 8.) Korm. rendelet
a hitelintézetek értékpapírosítási tőkekövetelményéről
A Kormány az Alkotmány 35. § (1) bekezdésének b) pontjában foglalt feladatkörében eljárva, a hitelintézetekről és a pénzügyi vállalkozásokról szóló 1996. évi CXII. törvény 235. §-a (1) bekezdésének g), h), i), j) és k) pontjában kapott felhatalmazás alapján az alábbiakat rendeli el:
BEVEZETŐ RENDELKEZÉSEK
1. § (1) E rendelet hatálya a hitelintézetekről és a pénzügyi vállalkozásokról szóló 1996. évi CXII. törvény (a továbbiakban: Hpt.) szerinti hitelintézetre, és a hitelintézettel egyenértékű prudenciális szabályozásnak megfelelő pénzügyi vállalkozásra (a továbbiakban együtt: hitelintézetre) terjed ki.
(2) A hitelezési kockázatra vonatkozó tőkekövetelmény meghatározása során az e rendeletben nem szabályozott kérdésekben a hitelezési kockázat kezeléséről és tőkekövetelményéről szóló 196/2007. (VII. 30.) Korm. rendelet (a továbbiakban: Hkr.) rendelkezései az irányadóak.
2. § (1) E rendelet alkalmazásában:
1. eszközfedezet melletti értékpapír-kibocsátás (a továbbiakban: ABCP program): olyan értékpapírosítási program, amelynek keretében kibocsátott értékpapírok könyv szerinti értékének legalább 75%-a kereskedelmi értékpapír;
2. értékpapírosítás: olyan ügylet, amelynek keretében
a) egy kitettség vagy a kitettségek halmazának (pooljának) hitelezési kockázata több ügyletrész-sorozatba kerül besorolásra,
b) az ügylettel kapcsolatos kifizetések az értékpapírosított kitettség, illetve a kitettségek halmazának (pooljának) teljesítése függvényében alakulnak, és
c) az ügyletrész-sorozatok egymáshoz viszonyított alárendeltsége határozza meg az ügylet futamideje alatt a veszteségek eloszlását;
3. értékpapírosítási felár: az értékpapírosításhoz kapcsolódó minden költség beszedéséből befolyó összeg és más, az értékpapírosított kitettségekkel kapcsolatos bevétel, csökkentve az elszámolt ráfordításokkal;
4. értékpapírosítási pozíció: az értékpapírosítási ügyletben vállalt hitelezési kockázati kitettség;
5. értékpapírosítást kezdeményező (originator): olyan vállalkozás, amely
a) saját maga vagy kapcsolt vállalkozásán keresztül – közvetlenül vagy közvetve – részese volt az értékpapírosítás alapjául szolgáló kitettséget létrehozó azon eredeti megállapodásnak, amelyben rögzítették az adós (potenciális adós) fizetési kötelezettségét (potenciális fizetési kötelezettségét), vagy
b) megvásárolja egy harmadik fél kitettségeit, majd értékpapírosítja azokat;
6. hagyományos értékpapírosítás: olyan – valódi átruházáson alapuló – értékpapírosítás, amelynek keretében
a) az értékpapírosítást kezdeményező a kitettségeit különleges célú gazdasági egységre ruházza át, és
b) a különleges célú gazdasági egység által kibocsátott értékpapírok az értékpapírosítást kezdeményező számára nem jelentenek fizetési kötelezettséget;
7. hitelminőség javítás: olyan szerződés, amely javítja egy értékpapírosítási pozíció hitelminőségét, ideértve azt a hitelminőség javítást is, amelyet a hátrább sorolt ügyletrész-sorozatokon és más hitelkockázati fedezetek nyújtásán keresztül érnek el;
8. kereskedelmi értékpapír: vállalkozás által, rövid lejáratú kötelezettség finanszírozása érdekében forgalomba hozott, rövid – legfeljebb 270 napos – lejáratú, hitelviszonyt megtestesítő értékpapír;
9. KIRB: azon kockázattal súlyozott kitettség érték 8%-a, amelyet a hitelezési kockázat tőkekövetelményének belső minősítésen alapuló módszere alapján az értékpapírosított kitettségekre úgy számítanának ki, hogy azok nem lennének értékpapírosítva, valamint az e kitettségekhez tartozó, a belső minősítésen alapuló módszer szerint kiszámított várható veszteségek összege;
10. különleges célú gazdasági egység (KCGE): hitelintézetnek vagy befektetési vállalkozásnak nem minősülő, egy vagy több értékpapírosítási ügylet végrehajtására létrehozott olyan jogi személyiségű gazdasági társaság vagy egyéb jogi személy, amelynek tevékenysége kizárólag az értékpapírosítási ügylet végrehajtására korlátozódik, és amelynek forrásai között az értékpapírosítást kezdeményező kötelezettségei elkülönülnek e jogi személyiségű gazdasági társaság vagy egyéb jogi személy kötelezettségeitől, és az értékpapírosítási ügylethez kapcsolódó tulajdonosi vagy rendelkezési jogok gyakorlója jogait korlátlanul megterhelheti vagy elcserélheti;
11. lejárat előtti visszafizetést biztosító rendelkezés (rulírozó megállapodásból származó kitettség vonatkozásában): olyan rendelkezés a szerződésben, amely meghatározott események bekövetkeztekor lehetővé teszi a befektetőnek járó összegek visszafizetését a kibocsátott értékpapírok eredetileg meghatározott lejárata előtt;
12. likviditási hitelkeret: olyan szerződéses megállapodással létrejövő értékpapírosítási pozíció, amelynek célja, hogy a befektetők számára biztosítsa a szerződésben rögzített időpontban történő pénzáramlást;
13. maradék pozícióra vonatkozó visszavásárlási jog: az értékpapírosítást kezdeményező olyan szerződéses vételi opciója, amely lehetővé teszi az értékpapírosítás során kibocsátott értékpapírok visszavásárlását vagy az értékpapírosítási pozíció megszüntetését az alapul szolgáló kitettségek egészének visszafizetése előtt, ha a fennálló kitettségek egy meghatározott érték alá csökkennek;
14. minősített pozíció: elismert külső hitelminősítő szervezet hitelminősítésével rendelkező értékpapírosítási pozíció;
15. nem minősített pozíció: elismert külső hitelminősítő szervezet hitelminősítésével nem rendelkező értékpapírosítási pozíció;
16. rulírozó megállapodásból származó kitettség: olyan kitettség, amelynél az ügyfelek tartozásának egyenlegei az ügyfelek kölcsönfelvételi és visszafizetési döntéseinek megfelelően a megállapított értékhatáron belül ingadozhatnak;
17. szintetikus értékpapírosítás: olyan értékpapírosítás, amelynél az ügyletrész-sorozatba sorolás előre nem rendelkezésre bocsátott hitelkockázati fedezet alkalmazásával (hitelderivatívákkal vagy garanciákkal) valósul meg, és a kitettségek az értékpapírosítást kezdeményező számviteli mérlegében maradnak;
18. szponzor: értékpapírosítást kezdeményezőnek nem minősülő hitelintézet, amely ABCP programot vagy más értékpapírosítási konstrukciót hoz létre és működtet, amely harmadik fél kitettségeit vásárolja meg;
19. ügyletrész-sorozat (tranche): az értékpapírosítási ügylet alapjául szolgáló egy vagy több kitettség hitelezési kockázatának szerződésben rögzített, elkülönülő része, ahol e rész egy pozíciójához nagyobb vagy kisebb hitelezési kockázat kapcsolódik, mint az ügylet más részének ugyanilyen méretű pozíciójához tartozó hitelezési kockázata, figyelmen kívül hagyva a harmadik fél által az adott értékpapírosítási pozícióval rendelkezőnek nyújtott hitelkockázati fedezeteket.
(2) Az (1) bekezdésben meghatározottakon kívül, az e rendeletben használt fogalmak meghatározását a Hpt. 2. számú melléklete, valamint a Hkr. tartalmazza.
3. § (1) Ha az értékpapírosítást kezdeményező hitelintézettől az értékpapírosított kitettségeihez tartozó jelentős – az értékpapírosítás alapjául szolgáló kitettség értékének 75%-át meghaladó – hitelezési kockázat kerül átruházásra, akkor
a) hagyományos értékpapírosítás esetén nem kell figyelembe vennie a kockázattal súlyozott kitettség érték és várható veszteség érték számítása során azokat a kitettségeket, amelyeket értékpapírosított, és
b) szintetikus értékpapírosítás esetén az értékpapírosított kitettségek kockázattal súlyozott kitettség értékét és várható veszteség értékét az e rendeletben meghatározottak szerint számítja ki.
(2) Az (1) bekezdés alkalmazásakor az értékpapírosítást kezdeményező hitelintézetnek az értékpapírosításba bevonható pozíciókra kell kockázattal súlyozott kitettség értéket számítania.
(3) Ha az értékpapírosítást kezdeményező hitelintézet nem ruház át az (1) bekezdés szerinti jelentős hitelezési kockázatot, akkor az érintett értékpapírosításban szereplő pozícióira kockázattal súlyozott kitettség értéket nem kell számítania azzal, hogy a pozíciók alapjául szolgáló kitettségeket úgy kell kezelni, hogy azok nincsenek értékpapírosítva.
4. § (1) Ha az értékpapírosítási ügyletben különböző ügyletrész-sorozatokkal szembeni kitettség található, akkor minden egyes ügyletrész-sorozattal szembeni kitettséget külön értékpapírosítási pozícióként kell kezelni.
(2) Értékpapírosítási pozíciónak tekintendő az olyan értékpapírosítási ügyletből eredő kitettség is, amely származtatott kamatlábszerződésből vagy devizaügyletből ered.
(3) Értékpapírosítási pozíció esetén a hitelkockázati fedezetet nyújtót úgy kell kezelni, hogy az értékpapírosítási pozícióval ő rendelkezik. Ha az értékpapírosítási pozíció elismert hitelkockázati fedezet, akkor a pozícióra a Hpt. 76/E–76/F. §-a alkalmazható.
5. § (1) Az értékpapírosított kitettség kockázattal súlyozott kitettség értékét a 6. § szerint számító, értékpapírosítást kezdeményező és szponzor hitelintézet a szerződésben rögzített kötelezettségeit meghaladóan nem adhat támogatást az értékpapírosításhoz az értékpapírosítási pozícióval rendelkező (befektető) potenciális vagy tényleges veszteségeinek csökkentése érdekében.
(2) Ha az értékpapírosítást kezdeményező vagy a szponzor hitelintézet nem felel meg az (1) bekezdésben meghatározott feltételeknek, akkor
a) valamennyi értékpapírosított kitettségére legalább annyi tőkével kell rendelkeznie, mint amennyit értékpapírosítás alapjául szolgáló kitettségre kell számítani, és
b) nyilvánosságra kell hoznia a szerződésen kívüli támogatás tényét, valamint ennek tőkére gyakorolt hatását.
JELENTŐS HITELKOCKÁZAT ÁTRUHÁZÁSÁNAK ELISMERÉSÉRE VONATKOZÓ MINIMUMKÖVETELMÉNYEK
Hagyományos értékpapírosítás
6. § (1) Hagyományos értékpapírosítást kezdeményező hitelintézetnek az értékpapírosított kitettségeire nem kell meghatároznia a kockázattal súlyozott kitettség értékét és a várható veszteség értékét, ha az értékpapírosított kitettségekhez tartozó jelentős – az értékpapírosítás alapjául szolgáló kitettség értékének 75%-át meghaladó – hitelezési kockázatot harmadik félre ruházta át, és az átruházás teljesíti az alábbi követelményeket:
a) az értékpapírosítás dokumentációja megfelel az ügylet gazdasági tartalmának,
b) az értékpapírosított kitettségek jogilag elkülönülnek az értékpapírosítást kezdeményező hitelintézettől és hitelezőitől (ideértve a csőd- és a felszámolási eljárást is) és ezt jogi szakvélemény is alátámasztja,
c) az értékpapírosítást kezdeményező hitelintézetnek sem közvetlen, sem közvetett ellenőrzése nincs az értékpapírosítási ügylet alapjául szolgáló, átruházott kitettségek felett, ide nem értve az adósságszolgálattal kapcsolatos beszedési jogokat vagy kötelezettségeket,
d) a maradék pozícióra vonatkozó visszavásárlási jog kikötése esetén annak gyakorlásáról az értékpapírosítást kezdeményező hitelintézet saját mérlegelési jogkörében dönthet,
e) a maradék pozícióra vonatkozó visszavásárlási jog kizárólag akkor gyakorolható, ha az értékpapírosított kitettségek eredeti értékének legfeljebb 10%-ára kell már csak fizetést teljesíteni,
f) a maradék pozícióra vonatkozó visszavásárlási jog nem teheti lehetővé veszteségek hitelminőség javítási pozíciókra vagy a befektetők által tartott más pozíciókra történő allokálásának elkerülését, és nem célja a hitelminőség javítása, és
g) az értékpapírosítási ügyletre vonatkozó dokumentáció nem tartalmaz olyan rendelkezést, amely
ga) a lejárat előtti visszafizetés esetét kivéve az értékpapírosítást kezdeményező hitelintézettől megköveteli az értékpapírosítás pozíciójának javítását, ideértve az alapul szolgáló kitettségek megváltoztatását vagy a befektetők részére történő fizetendő hozam növelését az értékpapírosított kitettségek hitelminőségének romlása esetén, vagy
gb) az értékpapírosításhoz kapcsolódó pozíciók birtokosai (befektetők) részére fizetendő hozamot az alapul szolgáló kitettségek halmazának (pooljának) hitelminőségében bekövetkezett romlás esetén növeli.
(2) Az (1) bekezdés c) pontjának alkalmazásában ellenőrzésnek minősül, ha a kezdeményező hitelintézet:
a) az átruházott kitettségeket nyereség realizálása érdekében a különleges célú gazdasági egységtől visszavásárolhatja, vagy
b) köteles visszavenni az átruházott kockázatot.
Szintetikus értékpapírosítás
7. § Szintetikus értékpapírosítást kezdeményező hitelintézet az értékpapírosított kitettségeihez tartozó kockázattal súlyozott kitettség értéket és várható veszteség értéket az 8–10. § szerint számíthatja ki, ha jelentős – az értékpapírosítás alapjául szolgáló kitettség értékének 75%-át meghaladó – hitelezési kockázatot ruház át harmadik félre hitelkockázati fedezet alkalmazása mellett, és az átruházás teljesíti az alábbi követelményeket:
a) az értékpapírosítás dokumentációja megfelel az ügylet gazdasági tartalmának,
b) a hitelezési kockázat átruházását biztosító hitelkockázati fedezet megfelel a Hpt.-ben, illetőleg Hkr.-ben rögzített elismerhetőségi feltételeknek azzal, hogy a hitelkockázati fedezet nyújtója nem lehet különleges célú gazdasági egység,
c) a hitelezési kockázat átruházási szerződés nem tartalmaz olyan feltételt, amelyik
ca) küszöbértékeket határoz meg, amelyek értékét el nem érő veszteséget okozó hitelesemények előfordulása nem váltja ki a szintetikus értékpapírosítást szolgáló hitelkockázati fedezet érvényesítését,
cb) lehetővé teszi a szintetikus értékpapírosítást szolgáló hitelkockázati fedezetet nyújtó számára a fedezet felmondását az alapul szolgáló kitettségek hitelminőségének romlásakor,
cc) az értékpapírosítást kezdeményező hitelintézettől megköveteli az értékpapírosítás pozícióinak javítását, ide nem értve a lejárat előtti visszafizetést, és
cd) alapján az értékpapírosítást kezdeményező hitelintézetnek a szintetikus értékpapírosítást szolgáló hitelkockázati fedezethez kapcsolódó költségeit vagy az értékpapírosítási pozíciók birtokosai részére fizetendő hozamot növeli az alapul szolgáló kitettségek halmazának (pooljának) hitelminőségében bekövetkező romlása esetén, és
d) a szintetikus értékpapírosítást szolgáló hitelkockázati fedezet – jogi szakvéleménnyel alátámasztva – valamennyi irányadó joghatóság előtt érvényes és érvényesíthető.
SZINTETIKUS ÉRTÉKPAPÍROSÍTÁS SORÁN ÉRTÉKPAPÍROSÍTOTT KITETTSÉGEK KOCKÁZATTAL SÚLYOZOTT KITETTSÉG ÉRTÉKÉNEK KISZÁMÍTÁSA A KEZDEMÉNYEZŐ HITELINTÉZETNÉL
8. § (1) A 7. §-ban meghatározott feltételek teljesülése esetén az értékpapírosítást kezdeményező hitelintézetnek az értékpapírosított kitettségek kockázattal súlyozott kitettség értékének kiszámításakor – a 10. §-ban foglaltakra is figyelemmel – a Hkr.-ben foglaltak helyett a 14–53. §-ban meghatározott módszereket kell alkalmaznia.
(2) A kockázattal súlyozott kitettség érték belső minősítésen alapuló módszerrel történő számítása esetén a 7. §-ban meghatározott feltételeknek eleget tevő értékpapírosított kitettség várható veszteség értéke nulla.
(3) Az (1)–(2) bekezdésben foglaltak az értékpapírosított kitettségek teljes halmazára (pooljára) vonatkoznak.
9. § (1) A 10. §-ra is figyelemmel, az értékpapírosítást kezdeményező hitelintézetnek a kockázattal súlyozott kitettség értéket az értékpapírosítás összes ügyletrész-sorozatára a 14–53. §-ban meghatározott módszer szerint kell kiszámítania, ideértve a hitelezési kockázat mérséklés elismerésének feltételeit is.
(2) Ha egy ügyletrész-sorozatot előre nem rendelkezésre bocsátott hitelkockázati fedezet alkalmazásával ruháznak át harmadik félre, akkor az értékpapírosítást kezdeményező hitelintézetnek a kockázattal súlyozott kitettség érték kiszámításakor a harmadik fél kockázati súlyát kell figyelembe vennie az adott ügyletrész-sorozat esetében.
10. § (1) A kockázattal súlyozott kitettség érték számításakor figyelembe kell venni az ügyletrész-sorozat hitelkockázati fedezete és az értékpapírosított kitettségek lejárati eltérését.
(2) A kockázattal súlyozott kitettség érték számításakor az értékpapírosított kitettségek lejárata az értékpapírosítás alapjául szolgáló leghosszabb lejáratú kitettség lejárata, de legfeljebb öt év.
(3) A hitelkockázati fedezet lejáratát a Hkr.-ben foglaltak szerint kell meghatározni.
(4) Az értékpapírosítást kezdeményező hitelintézetnek a kockázattal súlyozott kitettség érték számításakor az ügyletrész-sorozatra vonatkozó minden olyan lejárati eltérést figyelmen kívül kell hagynia, amelyekre a 14–53. §-ban meghatározottak szerint 1250%-os kockázati súlyt rendel. A fennmaradó ügyletrész-sorozatoknál a lejárati eltéréseket a Hkr.-ben foglaltak figyelembevételével az 1. számú mellékletben meghatározott képlet alapján kell kiszámítani.
KÜLSŐ HITELMINŐSÍTÉS
A külső hitelminősítő szervezetek hitelminősítésével szembeni követelmények
11. § (1) Értékpapírosítási pozíció kockázati súlyának meghatározására külső hitelminősítő szervezet hitelminősítése akkor alkalmazható, ha a Pénzügyi Szervezetek Állami Felügyelete (a továbbiakban: Felügyelet) a külső hitelminősítő szervezetet – a Hkr.-ben foglaltak alapján – az értékpapírosítási pozíció hitelminősítése szempontjából elismeri.
(2) Az értékpapírosítási pozíció kockázattal súlyozott kitettség értékének meghatározásához az elismert külső hitelminősítő szervezet hitelminősítésének – a Hkr.-ben foglalt feltételeken túl – a következő feltételeket is teljesítenie kell:
a) nincs lejárati eltérés a hitelminősítés során figyelembe vett fizetési mód és azon fizetési mód között, amelyre az adott értékpapírosítási pozíciót létrehozó szerződés alapján a tőkekövetelményt számító hitelintézet jogosult,
b) a hitelminősítés a piac számára nyilvánosan elérhető, és azt a külső hitelminősítő szervezet minősítési kategóriák közötti elmozdulási arányokat mutató migrációs mátrixa tartalmazza.
(3) Értékpapírosítási pozíció kockázattal súlyozott kitettség értékének meghatározásához az elismert külső hitelminősítő szervezet hitelminősítése elismerhetőségének további feltétele, hogy a külső hitelminősítő szervezet az értékpapírosítás terén is megfeleljen a Hkr.-ben foglalt hitelesség és piaci elfogadás követelményének.
A hitelminősítések alkalmazása
12. § (1) A hitelintézetnek az alkalmazott, elismert külső hitelminősítő szervezet által készített hitelminősítéseket az értékpapírosítási pozícióira vonatkozóan folyamatosan és következetesen kell alkalmaznia.
(2) A hitelintézet nem alkalmazhatja egy elismert külső hitelminősítő szervezet hitelminősítését egy ügyletrész- sorozatban levő pozíciókra és egy másik elismert külső hitelminősítő szervezet hitelminősítését egy másik ügyletrész-sorozatban levő pozíciókra ugyanabban, az elsőként említett külső hitelminősítő szervezet által minősített vagy nem minősített struktúrában.
(3) Ha az elismert hitelkockázati fedezetet közvetlenül egy különleges célú gazdasági egység számára nyújtják, és ezt a fedezetet az elismert külső hitelminősítő szervezet az értékpapírosítási pozíció hitelminősítésekor figyelembe veszi, akkor az ennek figyelembevételével meghatározott hitelminősítéshez tartozó kockázati súly alkalmazható. Ha a hitelminősítéskor figyelembe vett hitelkockázati fedezet nem elismert vagy a hitelkockázati fedezetet nem a különleges célú gazdasági egység számára nyújtják, de közvetlenül az értékpapírosítási pozícióhoz kapcsolódik, akkor a hitelminősítést a kockázati súlyozáshoz nem lehet alkalmazni.
A hitelminősítés megfeleltetése
13. § (1) A Felügyeletnek az elismert külső hitelminősítő szervezet hitelminősítésének hitelminősítési besoroláshoz történő rendelésekor a Hkr.-ben foglalt feltételeken túl figyelembe kell vennie a kockázatnak az egyes hitelminősítésekben kifejezett besorolási fokozatai közötti eltéréseket, amelynek legalább a nemteljesítési valószínűséget, a nemteljesítéskori veszteségrátát és a hitelminősítés tartalmát kell kifejeznie.
(2) A Felügyelet a hitelminősítési besorolások meghatározásakor az azonos kockázati súlyozású pozíciókat azonos mértékű kockázati szinthez rendeli.
AZ ÉRTÉKPAPÍROSÍTÁSI POZÍCIÓ KITETTSÉG ÉRTÉKE
14. § (1) Ha a hitelintézet a kockázattal súlyozott kitettség értéket a sztenderd módszer szerint számítja ki, akkor a mérlegen belüli értékpapírosítási pozícióhoz tartozó kitettség értéke a mérleg szerinti érték.
(2) Ha a hitelintézet a kockázattal súlyozott kitettség értéket a belső minősítésen alapuló módszer szerint számítja ki, akkor a mérlegen belüli értékpapírosítási pozícióhoz tartozó kitettség értéke az értékvesztés elszámolása és kockázati céltartalék képzése előtti bruttó érték.
(3) Mérlegen kívüli tétel esetén a kitettség értéke a mérlegen kívüli tétel értékének és az e rendeletben meghatározott ügyletkockázati súlynak a szorzata azzal, hogy ha e rendelet másként nem rendelkezik, az ügyletkockázati súly 100%.
15. § A 14. §-ban foglaltaktól eltérően a származtatott ügyletből származó értékpapírosítási pozíció kitettség értékét a partnerkockázatról szóló kormányrendelet szerint kell megállapítani.
16. § Ha az értékpapírosítási pozíciónak van előre rendelkezésre bocsátott hitelkockázati fedezete, akkor a pozíció kitettség értéket a Hkr. negyedik részében foglaltaknak megfelelően módosítani lehet az e rendeletben foglalt eltérésekkel.
EGYMÁST ÁTFEDŐ POZÍCIÓK
17. § (1) Ha egy értékpapírosítási ügylet egymást átfedő pozícióval rendelkezik, akkor a kockázattal súlyozott kitettség értékének meghatározásakor az átfedés mértékéig csak azt a pozíciót vagy pozíciórészt kell figyelembe venni, amelyikhez nagyobb kockázattal súlyozott kitettség érték tartozik.
(2) Az (1) bekezdés alkalmazásában az átfedés azt jelenti, hogy a pozíciók részben vagy egészben ugyanazon kockázattal szembeni kitettségből származnak.
KOCKÁZATTAL SÚLYOZOTT KITETTSÉG ÉRTÉK KISZÁMÍTÁSA A SZTENDERD MÓDSZER SZERINT
18. § (1) A minősített pozíció kitettség értékére – a 19. §-ban foglalt eltéréssel – a Felügyelet által a hitelminősítéshez rendelt hitelminősítési besorolás alapján a 2. számú mellékletben meghatározott 1. vagy 2. táblázat szerinti kockázati súly alkalmazandó.
(2) A nem minősített pozícióra – a 20–24. §-ban meghatározott eltéréssel – 1250%-os kockázati súlyt kell alkalmazni.
Értékpapírosítást kezdeményező vagy szponzor hitelintézet
19. § Az értékpapírosítást kezdeményező vagy szponzor hitelintézet az értékpapírosítási pozícióra kiszámított kockázattal súlyozott kitettség értékének maximális értékeként alkalmazhatja azon kockázattal súlyozott kitettség értéket, amit az értékpapírosított kitettségekre az értékpapírosítási ügylet nélkül számított volna. Az értékpapírosított kitettségek közötti késedelmes és a különösen magas kockázatúnak minősített tételhez 150%-os kockázati súlyt kell alkalmazni.
Nem minősített pozíciók
20. § (1) Nem minősített pozíció esetén, ha az értékpapírosított kitettségek halmazának (pooljának) összetétele ismert, akkor a hitelintézet az értékpapírosítás alapjául szolgáló nem minősített kitettségek Hkr. szerinti kockázati súlyok átlagának és a megfelelő koncentrációs rátának a szorzatát is alkalmazhatja.
(2) Az (1) bekezdés szerinti koncentrációs ráta meghatározásához az ügyletrész-sorozatok értékének összegét el kell osztani azon ügyletrész-sorozatok értékének összegével, amelyek hátrébb soroltak vagy azonos helyre soroltak azzal az ügyletrész-sorozatban levő pozícióval, amelyben az ügyletrész-sorozat maga is benne van.
(3) Az (1) bekezdés szerint számított kockázati súly nem haladhatja meg az 1250%-ot, és nem lehet alacsonyabb, egy előrébb sorolt hitelminősítéssel rendelkező ügyletrész-sorozat kockázati súlyánál.
(4) Ha a hitelintézet nem tudja meghatározni azokat a kockázati súlyokat, amelyek az értékpapírosítás alapjául szolgáló, nem minősített kitettségekre vonatkozik, akkor 1250%-os kockázati súlyt kell alkalmaznia.
ABCP program ügyletrész-sorozatába tartozó értékpapírosítási pozíciók kezelése
21. § (1) A 22–24. § szerinti, nem minősített likviditási hitelkerethez kapcsolódó kedvezményezett eljárástól függően, a hitelintézet a (2) bekezdésben meghatározott feltételeknek megfelelő értékpapírosítási pozíció esetén olyan kockázati súlyt is alkalmazhat, amely
a) 100%, vagy
b) az értékpapírosítás alapjául szolgáló kitettségekre a hitelezési kockázat tőkekövetelményének sztenderd módszere szerinti legmagasabb kockázati súly
közül a magasabb kockázati súly.
(2) Az (1) bekezdésben meghatározottak alkalmazásának feltétele, hogy az értékpapírosítási pozíció
a) olyan ügyletrész-sorozatba tartozik, amely az értékpapírosítás során második vagy jobb veszteségviselő kategóriájú, és az első veszteségviselő kategóriába tartozó ügyletrész-sorozat tényleges hitelminőség javítást jelent a második veszteségviselő kategóriára vonatkozóan,
b) legalább 3-as hitelminősítési besorolással rendelkezik, és
c) olyan hitelintézet kitettsége, amely nem rendelkezik pozícióval az első veszteségviselő kategóriába tartozó ügyletrész-sorozatban.
Nem minősített likviditási hitelkeretek kezelése
22. § (1) A legfeljebb egyéves eredeti lejáratú likviditási hitelkeret esetében a kitettség értékének megállapításához 20%-os ügyletkockázati súlyt lehet rendelni, ha
a) a likviditási hitelkeret dokumentációja egyértelműen meghatározza a lehívás feltételeit,
b) a likviditási hitelkeret nem fordítható a lehívás időpontjában már elszenvedett veszteség fedezésére, így különösen olyan kitettség likviditási támogatására, amely esetében a Hkr. szerint nemteljesítés van, vagy az eszközöknek valós értékük feletti áron történő megszerzésére,
c) a likviditási hitelkeret nem használható az értékpapírosítás állandó vagy rendszeres finanszírozási forrásaként,
d) a likviditási hitelkerethez kapcsolódó visszafizetési kötelezettség nem lehet alárendelve az értékpapírosítási pozícióval rendelkező követelésnek, kivéve a kamatláb vagy deviza származtatott ügyletből, díjból vagy egyéb ilyen jellegű kifizetésből eredő követelést, és nem tartozhat fizetés alóli mentesítés vagy fizetési halasztás hatálya alá,
e) a likviditási hitelkeret nem hívható le, ha az adott ügyletre alkalmazható összes hitelminőség javítási eszközt kimerítették, és
f) a likviditási hitelkeretről szóló szerződés tartalmaz olyan rendelkezést, amely
fa) alapján a likviditási hitelkeret keretében lehívható összeg automatikusan csökken azon kitettség értékével, amely esetében a Hkr. szerinti nemteljesítés van, vagy
fb) megszünteti a likviditási hitelkeretet, ha a halmaz (pool) átlagosan 3-asnál magasabb kockázati súlyt eredményező hitelminősítési besorolással rendelkezik.
(2) Az (1) bekezdésben meghatározott feltételek teljesülésekor az egy évet meghaladó eredeti lejáratú likviditási hitelkeret esetén a kitettség értékének megállapításához 50%-os ügyletkockázati súlyt lehet rendelni.
(3) Az (1)–(2) bekezdés feltételeinek megfelelő likviditási hitelkeretre azt a legmagasabb kockázati súlyt kell alkalmazni, amelyet a hitelezési kockázat tőkekövetelményének sztenderd módszere szerint az értékpapírosítás alapjául szolgáló kitettségekre alkalmazni kell.
23. § (1) Általános piaci zavar bekövetkezésekor lehívható a likviditási hitelkeret, ha
a) több különleges célú gazdasági egység nem tudja visszaváltani a lejárt értékpapírokat,
b) az a) pontban meghatározott esemény nem a különleges célú gazdasági egység vagy az értékpapírosított kitettség hitelminősítése romlásának következménye, és
c) a 22. §-ban meghatározott feltételek teljesülnek.
(2) Az (1) bekezdés teljesülése esetén a likviditási hitelkerethez kapcsolódó kitettség értékének megállapításához 0%-os ügyletkockázati súlyt lehet rendelni.
24. § A kitettség értékének megállapításához 0%-os ügyletkockázati súlyt lehet rendelni a feltétel nélkül felmondható likviditási hitelkeret értékére vonatkozóan, ha a 22. §-ban meghatározott feltételek teljesülnek, és a likviditási hitelkerethez kapcsolódó visszafizetési kötelezettség az értékpapírosított kitettségekből befolyó pénzáramlásból minden más kötelezettséget megelőzően kerül kielégítésre.
Lejárat előtti visszafizetést biztosító rendelkezést tartalmazó, rulírozó megállapodásból származó kitettségek értékpapírosítására vonatkozó pótlólagos tőkekövetelmény
25. § (1) E cím alkalmazásában:
a) értékpapírosítást kezdeményezőt megillető rész: a lehívott összegek feltételezett halmazának (pooljának) az értékpapírosítási ügylet keretében átruházott kitettség értéke, amelynek az értékpapírosítási ügyletben átruházott teljes halmazhoz (poolhoz) viszonyított aránya határozza meg a tőke- és kamatfizetésből eredő pénzáramlás és más vonatkozó olyan összegek arányát, amelyek nem állnak rendelkezésre az értékpapírosítási ügyletben értékpapírosítási pozícióval rendelkező felek számára történő kifizetés fedezeteként,
b) befektetőket megillető rész: a lehívott összegek halmazának (pooljának) feltételezett fennmaradó összegének kitettség értéke.
(2) E cím alkalmazásában a lejárat előtti visszafizetést biztosító rendelkezés akkor tekinthető ellenőrzöttnek, ha
a) az értékpapírosítást kezdeményező hitelintézet likviditási- és tőketervvel rendelkezik annak biztosítására, hogy a lejárat előtti visszafizetés esetére elegendő tőkével és likviditással rendelkezzen,
b) a követelések az egyes hónapok folyamán legalább egy hivatkozási pontban fennálló egyenlege alapján az ügylet időtartama alatt arányosan oszlik meg a kamat- és tőketörlesztés, a kiadások, költségek és jóváírások értékpapírosítást kezdeményezőt és befektetőket megillető része között,
c) a visszafizetés üteme elégséges ahhoz, hogy a lejárat előtti visszafizetés időszakának kezdetekor fennálló teljes tartozás (az értékpapírosítást kezdeményezőt és a befektetőket megillető részek) 90%-át visszafizessék vagy a Hkr. szerinti nemteljesítés legyen, és
d) a visszafizetés üteme nem lehet gyorsabb annál, mint amilyet a c) pontban meghatározott időtartamra vetített normál ütemű visszafizetés során érnének el.
(3) A lejárat előtti visszafizetést biztosító rendelkezést tartalmazó, rulírozó megállapodásból származó kitettségek értékpapírosítása esetén az értékpapírosítást kezdeményező hitelintézetnek az értékpapírosítási pozíciójának kockázattal súlyozott kitettség értékén túl a 26–33. §-nak megfelelően pótlólagos tőkekövetelményt is kell számítania.
(4) A (3) bekezdéstől eltérően az értékpapírosítást kezdeményező hitelintézetnek nem kell pótlólagos tőkekövetelményt számítania, ha az értékpapírosítási ügylet olyan
a) rulírozó megállapodásból származó kitettségek értékpapírosítása, ahol a hitelszerződésekbe foglalt kölcsönök lehívása nem időhöz kötött azzal, hogy az alapul szolgáló eszközök kitettségének hitelezési kockázata még a lejárat előtt bekövetkezett visszafizetési esemény után sem száll vissza az értékpapírosítást kezdeményező hitelintézetre, és
b) ahol a lejárat előtti visszafizetés csak olyan esetekben kerül sor, amelyek nem kapcsolódnak az értékpapírosított kitettségek vagy az értékpapírosítást kezdeményező hitelintézet teljesítéséhez, így különösen az adózásra vonatkozó jogszabályi rendelkezésekben történő változások.
26. § (1) A hitelintézetnek az értékpapírosítást kezdeményezőt és a befektetőt megillető részek együttes összegére vonatkozóan ki kell számítania a kockázattal súlyozott kitettség értéket.
(2) Az értékpapírosítást kezdeményezőt megillető rész nem lehet alárendelve a befektetőket megillető résznek.
27. § Ha az értékpapírosított kitettségek rulírozó és nem rulírozó megállapodásból származnak, akkor az értékpapírosítást kezdeményező hitelintézetnek az alapul szolgáló rulírozó kitettségek halmazára (pooljára) vonatkozóan a 28–32. §-ban foglaltaknak megfelelően kell a pótlólagos tőkekövetelményt számítania.
28. § Az értékpapírosítást kezdeményező hitelintézetnek az értékpapírosítást kezdeményezőt megillető része értékpapírosítási pozíció helyett az értékpapírosítás alapjául szolgáló kitettségeknek, a kezdeményezőt megillető részének megfelelő arányos kitettségnek minősül, és úgy kell kezelni, hogy azokat nem értékpapírosították.
29. § (1) Az értékpapírosítást kezdeményező hitelintézet esetében a saját – azaz a befektetőket megillető részhez kapcsolódó – pozícióra számított kockázattal súlyozott kitettség érték és a 25. § (3) bekezdése szerinti kockázattal súlyozott kitettség érték összege nem lehet magasabb
a) a befektetőket megillető részhez kapcsolódó pozícióra vonatkozó kockázattal súlyozott kitettség érték, és
b) azon kockázattal súlyozott kitettség érték, amelyet az értékpapírosított kitettségekre vonatkozóan a kitettséggel rendelkező hitelintézet úgy számítana ki, hogy azok nem lennének a befektetőket megillető résszel megegyező mértékig értékpapírosítva
közül a magasabbik értéknél.
(2) Az értékpapírosítást kezdeményező hitelintézetnek az értékpapírosítási ügyletből származó, jövőbeni, nem realizált nyereséget az (1) bekezdésben meghatározott számítások során nem kell figyelembe vennie.
30. § A 25. § (3) bekezdése szerinti kockázattal súlyozott kitettség érték a befektetőket megillető rész, a 31–33. §-ban meghatározott ügyletkockázati súly és a kitettséggel súlyozott kockázati súly szorzata, amely utóbbi akkor vonatkozna az értékpapírosított kitettségekre, ha azokat nem értékpapírosították volna.
31. § (1) A feltétel nélkül felmondható vagy bármikor megszüntethető lakossági kitettségek lejárat előtti visszafizetést biztosító rendelkezéssel bíró megállapodásaiból származó kitettségek értékpapírosítása esetén, ha a lejárat előtti visszafizetésre az értékpapírosítási felár meghatározott szint alatti összege alapján kerül sor, akkor a hitelintézetnek össze kell hasonlítania a háromhavi értékpapírosítási felár szintjét azokkal az értékpapírosítási felár szintekkel, amelyek közé az értékpapírosítási felárat szorítani kell.
(2) Ha az értékpapírosítási ügylet nem tartalmaz értékpapírosítási felár határokat, akkor a lejárat előtti visszafizetést kiváltó értékpapírosítási felárnál 4,5 százalékponttal nagyobb érték minősül a határértéknek.
32. § A pótlólagos tőkekövetelmény számításához alkalmazandó ügyletkockázati súlyt az értékpapírosítási felár tényleges háromhavi átlaga határozza meg a 3. számú mellékletben meghatározott táblázatnak megfelelően.
33. § A 27–32. § hatálya alá nem tartozó
a) ellenőrzött, lejárat előtti visszafizetést biztosító rendelkezést tartalmazó kitettséghez tartozó ügyletkockázati súly 90%,
b) nem ellenőrzött, lejárat előtti visszafizetést biztosító rendelkezést tartalmazó kitettséghez tartozó ügyletkockázati súly 100%.
A hitelezésikockázat-mérséklés elismerése
34. § Ha az értékpapírosítási pozíciónak van hitelkockázati fedezete, akkor az értékpapírosítási pozíciót a kockázattal súlyozott kitettség érték kiszámításakor a Hkr.-ben foglaltaknak megfelelően módosítani lehet.
KOCKÁZATTAL SÚLYOZOTT KITETTSÉG ÉRTÉK KISZÁMÍTÁSA A BELSŐ MINŐSÍTÉSEN ALAPULÓ MÓDSZER SZERINT
A módszerek alkalmazhatósága
35. § (1) A kockázattal súlyozott kitettség értéket belső minősítésen alapuló módszerrel számító hitelintézetnek
a) a minősítésen alapuló módszert kell alkalmaznia a minősített pozíciók, vagy olyan értékpapírosítási pozíciók esetében, amelyeknél lehetőség van a származtatott minősítés alkalmazására,
b) a felügyeleti képlet módszert kell alkalmaznia a nem minősített pozíciók esetében, kivéve, ha a Felügyelet engedélyével a belső értékelési módszert alkalmazhatja az ABCP programban nem minősített pozíciója esetében.
(2) Az értékpapírosítást kezdeményező vagy a szponzor hitelintézeten kívüli hitelintézet a Felügyelet engedélyével alkalmazhatja a Hkr.-ben rögzített felügyeleti képlet módszert.
(3) Ha
a) az értékpapírosítást kezdeményező vagy szponzor hitelintézet nem tudja kiszámítani a KIRB értéket, és nem alkalmazhatja az ABCP programhoz kapcsolódó pozíciók esetében a belső értékelési módszert,
b) az a) ponton kívüli hitelintézet nem kapott engedélyt a felügyeleti képlet módszere, és az ABCP programhoz kapcsolódó pozíciók esetében a belső értékelési módszer alkalmazására,
akkor az olyan, nem minősített pozícióra, amely esetében nincs lehetőség a származtatott minősítés alkalmazására, 1250%-os kockázati súlyt kell alkalmazni.
Származtatott minősítés alkalmazása
36. § A hitelintézet a nem minősített pozíciókhoz azon minősített pozíciókhoz (a továbbiakban: referencia-pozíció) tartozó hitelminősítéssel egyenértékű származatott hitelminősítést alkalmazhat, amely pozíciók az adott értékpapírosítási pozícióhoz képest alárendeltek és az adott pozícióhoz viszonyított alárendelt pozíciók sorrendjében a legelső helyen állnak, ha
a) a referencia-pozíciók a nem minősített értékpapírosítási pozíciókhoz képest minden tekintetben alárendeltek,
b) a referencia-pozíciók lejárata nem rövidebb, mint az adott nem minősített pozíciók lejárata, és
c) a származtatott minősítéseket rendszeresen – legalább 3 havonta – felülvizsgálja a hitelintézet annak érdekében, hogy azok visszatükrözzék a referencia-pozíciók hitelminősítésében bekövetkező változásokat.
A belső értékelési módszer alkalmazása az ABCP programban levő pozícióhoz
37. § A Felügyelet engedélyével a hitelintézet a 38–40. §-ban meghatározott követelmények teljesülése esetén az ABCP programban levő nem minősített pozícióhoz a 41. § szerinti származtatott minősítést alkalmazhat.
38. § (1) Az ABCP program keretében kibocsátott kereskedelmi értékpapírokban levő pozícióknak elismert külső hitelminősítő szervezet által minősített pozícióknak kell lenniük.
(2) A hitelintézet pozícióra vonatkozó belső minősítésének legalább egy elismert külső hitelminősítő szervezet nyilvánosan hozzáférhető értékelési módszereit kell tükröznie az értékpapírosított kitettségek fedezete mellett kibocsátott értékpapírok minősítésére vonatkozóan.
(3) A (2) bekezdés szerinti belső értékelési módszertan alapelveinek meg kell felelnie azoknak az elismert külső hitelminősítő szervezetek módszertani alapelveinek, amelyek az ABCP program keretében kibocsátott kereskedelmi értékpapírok hitelminősítését végezték. A pozíció minősítésének meghatározásánál alkalmazott mennyiségi elemeknek – így különösen a stressz-tényezőknek – az adott elismert külső hitelminősítő szervezet minősítési módszertanában alkalmazott következetesség elvének is meg kell felelniük.
(4) A belső értékelésen alapuló módszer kialakításakor a hitelintézetnek figyelembe kell vennie az ABCP program kereskedelmi értékpapírjait minősítő elismert külső hitelminősítő szervezetek által nyilvánosságra hozott vonatkozó minősítési módszereket, amelyet a hitelintézetnek nyilván kell tartania, és a 39. § szerint rendszeresen felül kell vizsgálnia.
(5) A hitelintézetnek a belső értékelésen alapuló módszertanában hitelminősítési kategóriákat kell kialakítania, amelyeket dokumentált módon meg kell feleltetnie az elismert külső hitelminősítő szervezetek által meghatározott hitelminősítési kategóriáknak.
(6) A hitelintézetnek a belső értékelésen alapuló módszer alkalmazását integrálnia kell a kockázatkezelési folyamatokba, ideértve a döntéshozatali, a vezetői információs és a tőkeallokációs folyamatokat is.
(7) A Felügyelet engedélyével el lehet tekinteni a külső hitelminősítő szervezet minősítési módszertanának beépítésére vonatkozó követelménytől, ha az adott értékpapírosítás sajátosságából – így különösen annak egyedi szerkezetéből – adódóan nem áll rendelkezésre nyilvánosan hozzáférhető külső hitelminősítő szervezet minősítési módszertana.
39. § (1) A hitelintézet könyvvizsgálójának, egy elismert külső hitelminősítő szervezetnek, illetve a hitelintézet belső ellenőrzési vagy kockázatkezelési feladatokat ellátó szervezeti egységének rendszeresen – legalább évente – felül kell vizsgálnia a belső minősítési folyamatokat, valamint a hitelintézet ABCP programban lévő pozíciókra vonatkozó hitelminősítéseit.
(2) Ha az (1) bekezdés szerinti felülvizsgálatot a hitelintézet belső ellenőrzési vagy kockázatkezelési feladatokat ellátó szervezeti egysége végzi, ezen szervezeti egységnek függetlennek kell lennie az ABCP program üzletágtól, valamint nem állhat kapcsolatban az ügyféllel.
40. § (1) A hitelintézetnek folyamatosan értékelnie kell a belső értékelési módszere eredményét, és módosítania kell a módszertant, ha a kitettségek teljesítménye rendszeresen eltér a belső minősítések által jelzettektől.
(2) Az ABCP program kockázatvállalási feltételeit a hitelintézetnek a hitelezési és befektetési szabályzatában kell rögzítenie.
(3) Egy eszköz megvásárlásával kapcsolatos döntés során az ABCP programnak figyelembe kell vennie
a) a megvásárlandó eszköz típusát,
b) a likviditási hitelkeretekből és hitelminőség javításból keletkező kitettségek típusát és pénzbeli értékét,
c) a veszteségek megoszlását, valamint
d) az átruházott eszközök jogi és gazdasági elválasztását az eszközöket átruházó személytől.
(4) A (2) és (3) bekezdésben meghatározottakon túl el kell végezni az eszközt eladó kockázatvállalási feltételeinek, fizetési képességének és beszedési folyamatainak felülvizsgálatát, valamint a következők elemzését is:
a) múltbeli és várható pénzügyi teljesítmény,
b) aktuális piaci pozíció,
c) jövőben várható versenyképesség,
d) tőkeszerkezet,
e) pénzáramlás,
f) kamatfedezet, és
g) adósságminősítés.
(5) Az ABCP program kockázatvállalási feltételeinek tartalmaznia kell minimális eszköz-elismerhetőségi követelményeket, amelyek
a) kizárják a Hkr. szerint késedelemben levő vagy az olyan eszközök, amelyeknél a Hkr. szerint nemteljesítés van, megvásárlását,
b) korlátozzák az egy ügyfélre, földrajzi területre vonatkozó koncentrációt, és
c) korlátozzák a beszerzendő eszközök futamidejét.
(6) Az ABCP programnak olyan beszedési szabályzatokkal és folyamatokkal kell rendelkeznie, amelyek figyelembe veszik a működését és a hitelminőségét. Az ABCP programnak különböző módszerekkel csökkentenie kell az eladó kockázatait, ideértve az aktuális hitelminőségen alapuló olyan feltételeket, amelyek kizárják a tőke többszörös számbavételét.
(7) Az ABCP program keretében megvásárolandó eszközök halmazára (pooljára) vonatkozó összesített veszteségbecslésnek figyelembe kell vennie az összes lehetséges kockázatot, így különösen a hitelkockázatot és a felhígulási kockázatot. Ha az eladó által biztosított hitelminőség javítás mértéke kizárólag a hitellel kapcsolatos veszteségre vonatkozik, külön tartalékot kell képezni a felhígulási kockázatra, ha ez a kockázat a kitettségek adott halmaza (poolja) esetében jelentős. Ezen túl a szükséges hitelminőség javítási szint meghatározásakor az ABCP programnak több éves múltbeli adatokat kell áttekintenie, ideértve a veszteségeket, a késedelmeket, a behajthatóságot és a követelések megtérülési idejét.
(8) Az ABCP programnak az eszközök megvásárlására – az alapul szolgáló portfólió lehetséges hitelminőség- romlásának mérséklése érdekében – feltételeket kell előírnia.
41. § A hitelintézetnek a nem minősített pozícióit a 38. § (5) bekezdés szerinti minősítési kategóriák egyikébe kell besorolnia (származtatott minősítés). Ha ez a származtatott minősítés az értékpapírosítási ügylet végrehajtásakor a 4. számú mellékletben meghatározott 1. táblázat szerint legalább 8-as hitelminősítési besorolásnak feleltethető meg, akkor a pozíció kockázattal súlyozott kitettség értékének meghatározásakor olyan hitelminősítésnek kell tekinteni, mint egy elismert külső hitelminősítő szervezet hitelminősítése.
Maximális kockázattal súlyozott kitettség érték
42. § Ha a hitelintézet meg tudja határozni a KIRB értékét, akkor az értékpapírosítási pozícióra vonatkozóan kiszámított kockázattal súlyozott kitettség érték felső korlátja a Hpt. 76. § (1) bekezdése a) pontjának 1. alpontja alapján a kockázattal súlyozott kitettség érték 8%-ának megfelelő tőkekövetelményt eredményező érték és a hozzá kapcsolódó várható veszteség összege, amelyet úgy kell meghatározni, hogy a kitettségeket nem értékpapírosították, és azokat a hitelintézet számviteli mérlege tartalmazza.
Minősítésen alapuló módszer
43. § (1) A minősítésen alapuló módszer alkalmazásakor a hitelintézetnek a minősített értékpapírosítási pozíció kockázattal súlyozott kitettség értékét úgy kell meghatároznia, hogy a kitettség értékét meg kell szoroznia a Felügyelet által a hitelminősítéshez rendelt hitelminősítési besoroláshoz tartozó, 1,06-dal megszorzott kockázati súllyal a 4. számú mellékletben meghatározott 1. és 2. táblázat szerint.
(2) Az értékpapírosítási pozícióhoz tartozó hitelkockázat mérséklést a 48–49. § szerint lehet elismerni.
Felügyeleti képlet módszere
44. § (1) A 47. §-ban meghatározott eltéréssel, a felügyeleti képlet módszere alkalmazásakor az értékpapírosítási pozíció kockázati súlya 7% vagy az 5. számú mellékletben meghatározott kockázati súly közül a magasabbat kell alkalmazni.
(2) Az értékpapírosítási pozícióhoz tartozó hitelkockázat mérséklést a 48. és 50. § szerint lehet elismerni.
Likviditási hitelkeretek
45. § A kizárólag általános piaci zavar bekövetkezése és a 22. §-ban meghatározott feltételek teljesülése esetén lehívható likviditási hitelkeret értékére 20%-os hitelegyenértékesítési tényezőt lehet alkalmazni.
46. § Az olyan likviditási hitelkeret értékére, amely teljesíti a 24. §-ban meghatározott feltételeket 0%-os hitelegyenértékesítési tényezőt lehet alkalmazni.
47. § (1) Ha a hitelintézet számára gyakorlati szempontból nem megvalósítható az értékpapírosított kitettség kockázattal súlyozott kitettség értékének kiszámítása úgy, hogy azok nem lennének értékpapírosítva, a Felügyelet engedélyével kettő évig a (2)–(5) bekezdésben meghatározott módszer alkalmazható a likviditási hitelkeretben lévő, nem minősített értékpapírosítási pozíció kockázattal súlyozott kitettség értékének meghatározására, ha a likviditási hitelkeret teljesíti a 22. §-ban, és a 45. §-ban meghatározott feltételeket.
(2) Az (1) bekezdésben meghatározott esetben a likviditási hitelkeret által képviselt értékpapírosítási pozíciókra – a hitelezési kockázat tőkekövetelményének sztenderd módszere alapján számított – azt a legmagasabb kockázati súlyt kell alkalmazni, hogy azok nincsenek értékpapírosítva.
(3) Ha a likviditási hitelkeret eredeti futamideje legfeljebb egy év, akkor a pozíció kitettség értékének meghatározásához 50%-os hitelegyenértékesítési tényezőt lehet alkalmazni a likviditási hitelkeret értékére vonatkozóan.
(4) Ha a likviditási hitelkeret teljesíti a 45. §-ban meghatározott feltételeket, akkor 20%-os hitelegyenértékesítési tényezőt lehet alkalmazni.
(5) A (3)–(4) bekezdésben meghatározott eseteken kívül 100%-os hitelegyenértékesítési tényezőt kell alkalmazni.
Értékpapírosítási pozíciók tekintetében hitelezésikockázat-mérséklő hatásának elismerése
48. § (1) Előre rendelkezésre bocsátott hitelkockázati fedezetként olyan fedezet ismerhető el, amely a hitelezési kockázat tőkekövetelményének sztenderd módszerrel történő számításakor is elismerhető.
(2) Elismert, előre nem rendelkezésre bocsátott hitelkockázati fedezetet az nyújthat, aki megfelel a Hkr.-ben foglalt feltételeknek.
49. § Ha a hitelintézet az értékpapírosítási pozíció kockázattal súlyozott kitettség értéket a minősítésen alapuló módszer szerint számítja ki, és az értékpapírosítási pozíciónak van elismert hitelkockázati fedezete, akkor a kitettség értékét, illetőleg a kockázattal súlyozott kitettség értékét a Hkr. XIV. fejezetében foglaltaknak megfelelően a sztenderd módszer alkalmazása szerinti módon módosítani lehet a hitelkockázati fedezet figyelembevételével.
50. § (1) Ha a hitelintézet az értékpapírosítási pozíció kockázattal súlyozott kitettség értékét a felügyeleti képlet módszere szerint számítja ki, és az értékpapírosítási pozíciónak teljes mértékben van hitelkockázati fedezete, akkor a hitelintézetnek a (2)–(3) bekezdés szerint kell meghatároznia a pozíció tényleges kockázati súlyát. A pozíció tényleges kockázati súlya a pozíció kockázattal súlyozott kitettség értékének és pozíció kitettség értékének hányadosa 100-zal megszorozva.
(2) Ha az értékpapírosítási pozíciónak előre rendelkezésre bocsátott hitelkockázati fedezete van, akkor a pozíció kockázattal súlyozott kitettség értékének meghatározásához a pozíció előre rendelkezésre bocsátott hitelkockázati fedezetének figyelembevételével számított kitettség értéket – azaz a Hkr. szerinti E* értéket, az értékpapírosítási pozíció összegét E-nek tekintve – meg kell szorozni a tényleges kockázati súllyal.
(3) Ha az értékpapírosítási pozíciónak előre nem rendelkezésre bocsátott hitelkockázati fedezete van, akkor a pozíció kockázattal súlyozott kitettség értékének meghatározásához a GA értéket – azaz a Hkr. szerint számított, a fedezet devizanem- és lejárati eltérések figyelembevétele melletti összeget – meg kell szorozni a hitelkockázati fedezetet nyújtó kockázati súlyával, és az így kapott eredményhez hozzá kell adni az értékpapírosítási pozíció GA értékkel csökkentett összegének a tényleges kockázati súllyal megszorzott értékét.
51. § (1) Ha a hitelintézet az értékpapírosítási pozíció kockázattal súlyozott kitettség értékét a felügyeleti képlet módszere szerint számítja ki, és az értékpapírosítási pozíciónak csak részben van hitelkockázati fedezete, amely az első veszteségviselő kategóriára vagy az értékpapírosítási pozícióval arányos veszteségekre vonatkozik, akkor a hitelintézet alkalmazhatja a 50. §-ban foglalt rendelkezéseket.
(2) Az (1) bekezdésben meghatározottakon kívül, ha az értékpapírosítási pozíciónak csak részben van hitelkockázati fedezete és a hitelintézet a felügyeleti képlet módszerét alkalmazza, akkor az értékpapírosítási pozíciót legalább kettő pozíciónak kell tekinteni és a hitelkockázati fedezettel el nem látott részt kell az alacsonyabb hitelminősítésű pozíciónak tekinteni.
(3) A (2) bekezdés szerinti alacsonyabb hitelminősítésű pozíció kockázattal súlyozott kitettség értékének meghatározásakor az 5. számú mellékletben foglaltakat kell alkalmazni azzal, hogy a T értéket e*-ra kell korrigálni előre rendelkezésre bocsátott hitelkockázati fedezet esetén, illetve (T–g)-re előre nem rendelkezésre bocsátott hitelkockázati fedezet esetén úgy, hogy
a) e* az E*-nak az alapul szolgáló halmaz (pool) elvi főösszegéhez viszonyított aránya, ahol E* az értékpapírosított pozíciónak a Hkr. szerinti sztenderd módszer szerint, a hitelkockázati fedezet figyelembevételével számított kitettség értéke, az értékpapírosított pozíció összegét E-nek tekintve,
b) g a hitelkockázati fedezet – azaz a Hkr. szerinti esetleges devizanem- és lejárati eltérések figyelembevétele melletti – értékének az értékpapírosított kitettségek értékéhez viszonyított aránya, és
előre nem rendelkezésre bocsátott hitelkockázati fedezet esetében a hitelkockázati fedezetet nyújtó kockázati súlyát kell alkalmazni a pozíció azon részére, amely kívül esik a T – e bekezdés szerint – korrigált értékén.
Lejárat előtti visszafizetést biztosító rendelkezést tartalmazó, rulírozó megállapodásból származó kitettségek értékpapírosítására vonatkozó pótlólagos tőkekövetelmények
52. § (1) A lejárat előtti visszafizetést biztosító rendelkezést tartalmazó, rulírozó megállapodásból származó kitettségek értékpapírosítása esetén az értékpapírosítást kezdeményező hitelintézetnek az értékpapírosítási pozíció kockázattal súlyozott kitettség értékét a 25–33. §-ban foglaltaknak megfelelően – a (2)–(5) bekezdésben meghatározott eltéréssel – kell kiszámítania.
(2) E cím alkalmazásában értékpapírosítást kezdeményezőt megillető rész
a) a lehívott összegek feltételezett halmazának (pooljának) az értékpapírosítási ügylet során átruházott kitettség értéke, amelynek az értékpapírosítási ügyletben átruházott teljes halmazhoz (poolhoz) viszonyított aránya határozza meg a tőke és kamat fizetéséből eredő pénzáramlás és más vonatkozó olyan összegek arányát, amelyek nem állnak rendelkezésre az értékpapírosítási ügyletben értékpapírosítási pozícióval rendelkező felek számára történő kifizetés céljából, és
b) azon hitelkeretek le nem hívott összegei halmazának (pooljának) a kitettség értéke, amelyből a lehívott összegeket az értékpapírosítás során átruházták, és amelynek az ilyen le nem hívott részek teljes összegéhez viszonyított aránya megegyezik az a) pont szerinti kitettség értékének a lehívott összegek halmaza (poolja) értékpapírosítás során átruházott összegének a kitettség értékéhez viszonyított arányával.
(3) E cím alkalmazásában a befektetőket megillető rész a (2) bekezdés a) pontja alá nem tartozó lehívott összegek halmaza (poolja) feltételezett részének kitettség értéke, valamint azon – a (2) bekezdés b) pontja alá nem tartozó – hitelkeretek le nem hívott összegei halmazának (pooljának) kitettség értéke, amely hitelkeretből lehívott összegeket az értékpapírosítás során átruháznak.
(4) Az értékpapírosítást kezdeményezőt megillető rész nem lehet alárendelve a befektetőket megillető résznek.
(5) Az értékpapírosítást kezdeményező hitelintézetnek a (2) bekezdés a) pontja szerinti értékpapírosítást kezdeményezőt megillető részre vonatkozó kitettsége értékpapírosítási pozíció helyett az értékpapírosított kitettségek olyan arányos kitettségének minősül, mintha azokat nem értékpapírosították volna. A (2) bekezdés b) pontja szerinti hitelkeretek le nem hívott összegeinek arányos részét úgy kell tekinteni, hogy azokat az értékpapírosítást kezdeményező értékesítette.
A kockázattal súlyozott kitettség érték csökkentése
53. § (1) Az értékpapírosítási pozíció kockázattal súlyozott kitettség értéke csökkenthető az adott pozícióra a hitelintézet által elszámolt értékvesztés vagy képzett céltartalék 12,5-szeresével.
(2) Ha az érttékpapírosítási pozícióra 1250%-os kockázati súly alkalmazandó, akkor az elszámolt értékvesztést vagy képzett céltartalékot nem lehet figyelembe venni a Hkr. 43. §-a szerinti várható veszteségek kezelésekor.
ZÁRÓ RENDELKEZÉSEK
54. § (1) E rendelet a kihirdetését követő 8. napon lép hatályba.
(2) E rendelet 55–57. §-a az e rendelet hatálybalépését követő napon hatályát veszti. E bekezdés a hatálybalépését követő második napon hatályát veszti.
55. § (1) A Hkr. 1. §-a a következő (2) bekezdéssel egészül ki, egyidejűleg a § eredeti szövegének jelölése (1) bekezdésre változik:
(2) A Hkr. 3. §-a a következő 21–23. ponttal egészül ki:
[E rendelet alkalmazásában:]
(3) A Hkr. 16. §-a a következő (10) bekezdéssel egészül ki:
(4) A Hkr. 17. §-a (4) bekezdésének b) pontja helyébe a következő rendelkezés lép:
[Kockázatmentes tételnek, azaz nulla százalékos ügyletkockázati súllyal szorzandónak minősül]
(5) A Hkr. 30. §-a a következő (9)–(10) bekezdéssel egészül ki:
(6) A Hkr. 31. §-a a következő (11) bekezdéssel egészül ki:
(7) A Hkr. a 47. § (5) bekezdés első mondata helyébe a következő rendelkezés lép:
(8) A Hkr. a 108. §-t követően a következő 108/A. §-sal egészül ki:
(9) A Hkr. 114. §-a (1) bekezdésének c) pontja helyébe a következő rendelkezés lép:
[A pénzügyi biztosíték akkor ismerhető el hitelkockázati fedezetként, ha]
(10) A Hkr. a 125. §-t követően a következő 125/A. §-sal egészül ki:
(11) A Hkr. 132. §-ának (4) bekezdése helyébe a következő rendelkezés lép:
(12) A Hkr. 135. §-ának (1) bekezdése helyébe a következő rendelkezés lép:
(13) A Hkr. a 153. §-t követően a következő 153/A. §-sal egészül ki:
56. § (1) A működési kockázat kezeléséről és tőkekövetelményéről szóló 200/2007. (VII. 30.) Korm. rendelet (a továbbiakban: Mkr.) 4. §-ának (6) bekezdése helyébe a következő rendelkezés lép:
(2) Az Mkr. 4. §-a (7) bekezdésének b) és c) pontja helyébe a következő rendelkezés lép:
[A kereskedés és értékesítés tevékenység üzletágba kell besorolni:]
(3) Az Mkr. 4. §-ának (8) bekezdése helyébe a következő rendelkezés lép:
57. § (1) A hitelintézetek nyilvánosságra hozatali követelményének teljesítéséről szóló 234/2007. (IX. 4.) Korm. rendelet (a továbbiakban: Nykr.) a 15. §-t követően a következő címmel és 15/A. §-sal egészül ki:
(2) Az Nykr. a 15/A. §-t követően a következő címmel és 15/B. §-sal egészül ki:
58. § Ez a rendelet a következő uniós jogi aktusnak való megfelelést szolgálja: az Európai Parlament és a Tanács 2006/48/EK irányelve (2006. június 14.) a hitelintézetek tevékenységének megkezdéséről és folytatásáról (átdolgozott szöveg).
Gyurcsány Ferenc s. k.,
miniszterelnök
1. számú melléklet a 82/2008. (IV. 8.) Korm. rendelethez
2. számú melléklet a 82/2008. (IV. 8.) Korm. rendelethez
|
Hitelminősítési besorolás |
1 |
2 |
3 |
4 |
5 vagy |
|
Kockázati súly |
20% |
50% |
100% |
350% |
1250% |
|
Hitelminősítési besorolás |
1 |
2 |
3 |
4 vagy magasabb |
|
Kockázati súly |
20% |
50% |
100% |
1250% |
3. számú melléklet a 82/2008. (IV. 8.) Korm. rendelethez
értékpapírosítására vonatkozó ügyletkockázati súly
|
Értékpapírosítási felár 3 havi átlaga |
Ügyletkockázati súly |
Ügyletkockázati súly |
|
A szint fölött |
0% |
0% |
|
A szint |
1% |
5% |
|
B szint |
2% |
15% |
|
C szint |
10% |
50% |
|
D szint |
20% |
100% |
|
E szint |
40% |
100% |
4. számú melléklet a 82/2008. (IV. 8.) Korm. rendelethez
|
Hitelminősítési besorolás |
Kockázati súly |
||
|
A |
B |
C |
|
|
1 |
7% |
12% |
20% |
|
2 |
8% |
15% |
25% |
|
3 |
10% |
18% |
35% |
|
4 |
12% |
20% |
35% |
|
5 |
20% |
35% |
35% |
|
6 |
35% |
50% |
50% |
|
7 |
60% |
75% |
75% |
|
8 |
100% |
100% |
100% |
|
9 |
250% |
250% |
250% |
|
10 |
425% |
425% |
425% |
|
11 |
650% |
650% |
650% |
|
12 vagy magasabb |
1250% |
1250% |
1250% |
|
Hitelminősítési besorolás |
Kockázati súly |
||
|
A |
B |
C |
|
|
1 |
7% |
12% |
20% |
|
2 |
12% |
20% |
35% |
|
3 |
60% |
75% |
75% |
|
4 vagy magasabb |
1250% |
1250% |
1250% |
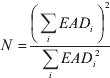
5. számú melléklet a 82/2008. (IV. 8.) Korm. rendelethez